


 599542230
 +7 (495) 873-41-42
 599672420
 +7 (495) 873-41-43
Нефтедобыча в России: как технологические санкции бьют по будущему отрасли☛Финансы и кредит ✎ |
Технологические санкции (введенные после 2014 года и особенно ужесточенные с 2022 года) бьют не столько по текущей добыче, сколько по будущему российской нефтегазовой отрасли. Удар приходится по трем ключевым направлениям: сложные проекты, эффективность добычи и долгосрочная конкурентоспособность.
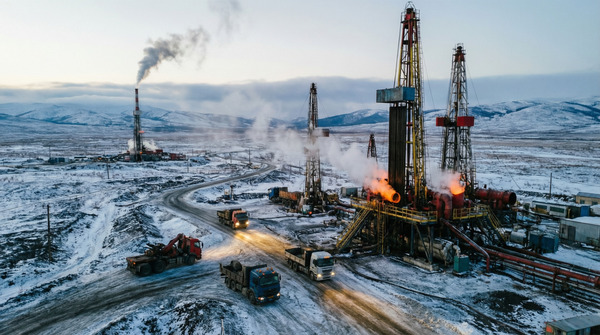
Рассмотрим как именно санкции влияют на отрасль:
1. Удар по будущим и сложным проектам (Арктика, сланцы, глубоководный шельф)
Это самое болезненное последствие. Россия исторически зависела от западных технологий и оборудования для освоения труднодоступных запасов:
Арктические шельфовые проекты (например, «Восток Ойл»): Требуют уникальных технологий бурения в ледовых условиях, ледостойких платформ, подводного оборудования. Компании вроде ExxonMobil и Shell ушли, поставки ключевого оборудования (например, от Baker Hughes, Schlumberger) прекращены. Проекты сильно заморожены или замедлены.
Сланцевые месторождения (баженовская свита): Их разработка экономически возможна только с помощью технологий гидроразрыва пласта (ГРП) горизонтальных скважин, где доминировали американские компании (Halliburton, Schlumberger). Санкции лишили доступа к самым передовым технологиям и сервису, что делает масштабную добычу сланцевой нефти в России маловероятной в среднесрочной перспективе.
Глубоководные проекты: Также зависят от технологий, которыми Россия не обладает в полной мере.
Итог: Страна вынуждена концентрироваться на традиционных, «старых» месторождениях в Западной Сибири и Поволжье, где запасы истощаются, а себестоимость добычи растет.
2. Проблемы с эффективностью и текущей добычей
Оборудование и запчасти: Санкции затрудняют поставки высокотехнологичного оборудования для бурения, ГРП, насосов, систем контроля и автоматизации. Даже если добыча поддерживается, растут риски аварий (из-за использования контрафактных или устаревших запчастей) и снижается эффективность добычи.
Сервисные компании: Уход мировых лидеров нефтесервиса (Schlumberger, Halliburton, Baker Hughes) создал вакуум в области высокотехнологичных услуг. Российские компании (например, «Евразийский» консорциум) пытаются его заполнить, но отставание в технологиях и опыте значительное.
«Теневая» логистика и рост затрат: Попытки обойти санкции через третьи страны (Китай, Турция, ОАЭ) ведут к удорожанию оборудования (иногда на 30-50%), длительным задержкам и риску приобретения контрафактной продукции.
3. Потеря доступа к инновациям и цифровизации
Нефтегазовая отрасль глобально движется в сторону «цифровых месторождений», big data, AI для оптимизации добычи и IoT. Санкции отрезали Россию от многих передовых софтверных решений и платформ для цифровизации, что в долгосрочной перспективе снизит конкурентоспособность даже на традиционных месторождениях.
4. Проблемы с транспортом и логистикой
Санкции на поставку специализированных судов (например, для арктических перевозок), страховые и финансовые ограничения также осложняют реализацию новых проектов и увеличивают стоимость доставки нефти на рынки.
Адаптация и ответ России
Российская отрасль не стоит на месте. Ответные меры включают:
Импортозамещение: Активная поддержка создания отечественных аналогов: буровые установки, насосы, разделители сред PC, химические реагенты для ГРП. Но процесс сложный: даже если создать аналог, его надежность, эффективность и ресурс часто уступают западным.
Переориентация на Восток: Закупка оборудования через Китай. Китайские компании быстро наращивают предложение, но их технологии в ряде сегментов (особенно для сложных проектов) все еще догоняют западные.
Пересмотр проектов: Упрощение технологических решений, отказ от самых сложных элементов, что может снизить конечную нефтеотдачу пластов.
Концентрация на «старых» месторождениях: Усиленная эксплуатация традиционных активов с применением методов увеличения нефтеотдачи (МУН), которые также требуют технологий.
Вывод: Удар по будущему
Краткосрочно (1-3 года) текущую добычу удается удерживать на приемлемом уровне за счет запаса прочности, накопленных комплектующих и переориентации на Китай. Правительство РФ демонстрирует, что отрасль «справилась».
Но в долгосрочной перспективе (5-10 лет и далее) последствия будут нарастать:
Структурное старение активов: Доля трудноизвлекаемых запасов будет расти, а технологий для их эффективной разработки не будет.
Рост себестоимости: Импортозамещение и «теневая» логистика делают добычу дороже.
Потеря конкурентоспособности: На мировом рынке Россия рискует остаться поставщиком только «простой» нефти, в то время как другие игроки (США, Саудовская Аравия) будут осваивать новые технологические рубежи.
Зависимость от Китая: Китай становится монопольным поставщиком многих технологий, что дает ему значительное влияние.
Таким образом, технологические санкции не парализовали отрасль сегодня, но создали серьезный инновационный и инвестиционный разрыв, который подрывает способность России осваивать новые месторождения и поддерживать текущий уровень добычи в будущем. Это классический case «отложенного кризиса», последствия которого полностью проявятся через несколько лет.
 Коллекторные агентства на службе у банков Аккредитив или ячейка: как безопасно передать деньги Платежный календарь: как не пропустить дату и сохранить нервы Денежные валюты стран мира Герметизация бюджета: почему утечки начинаются с плохого кабельного ввода


